 시장 미시구조S
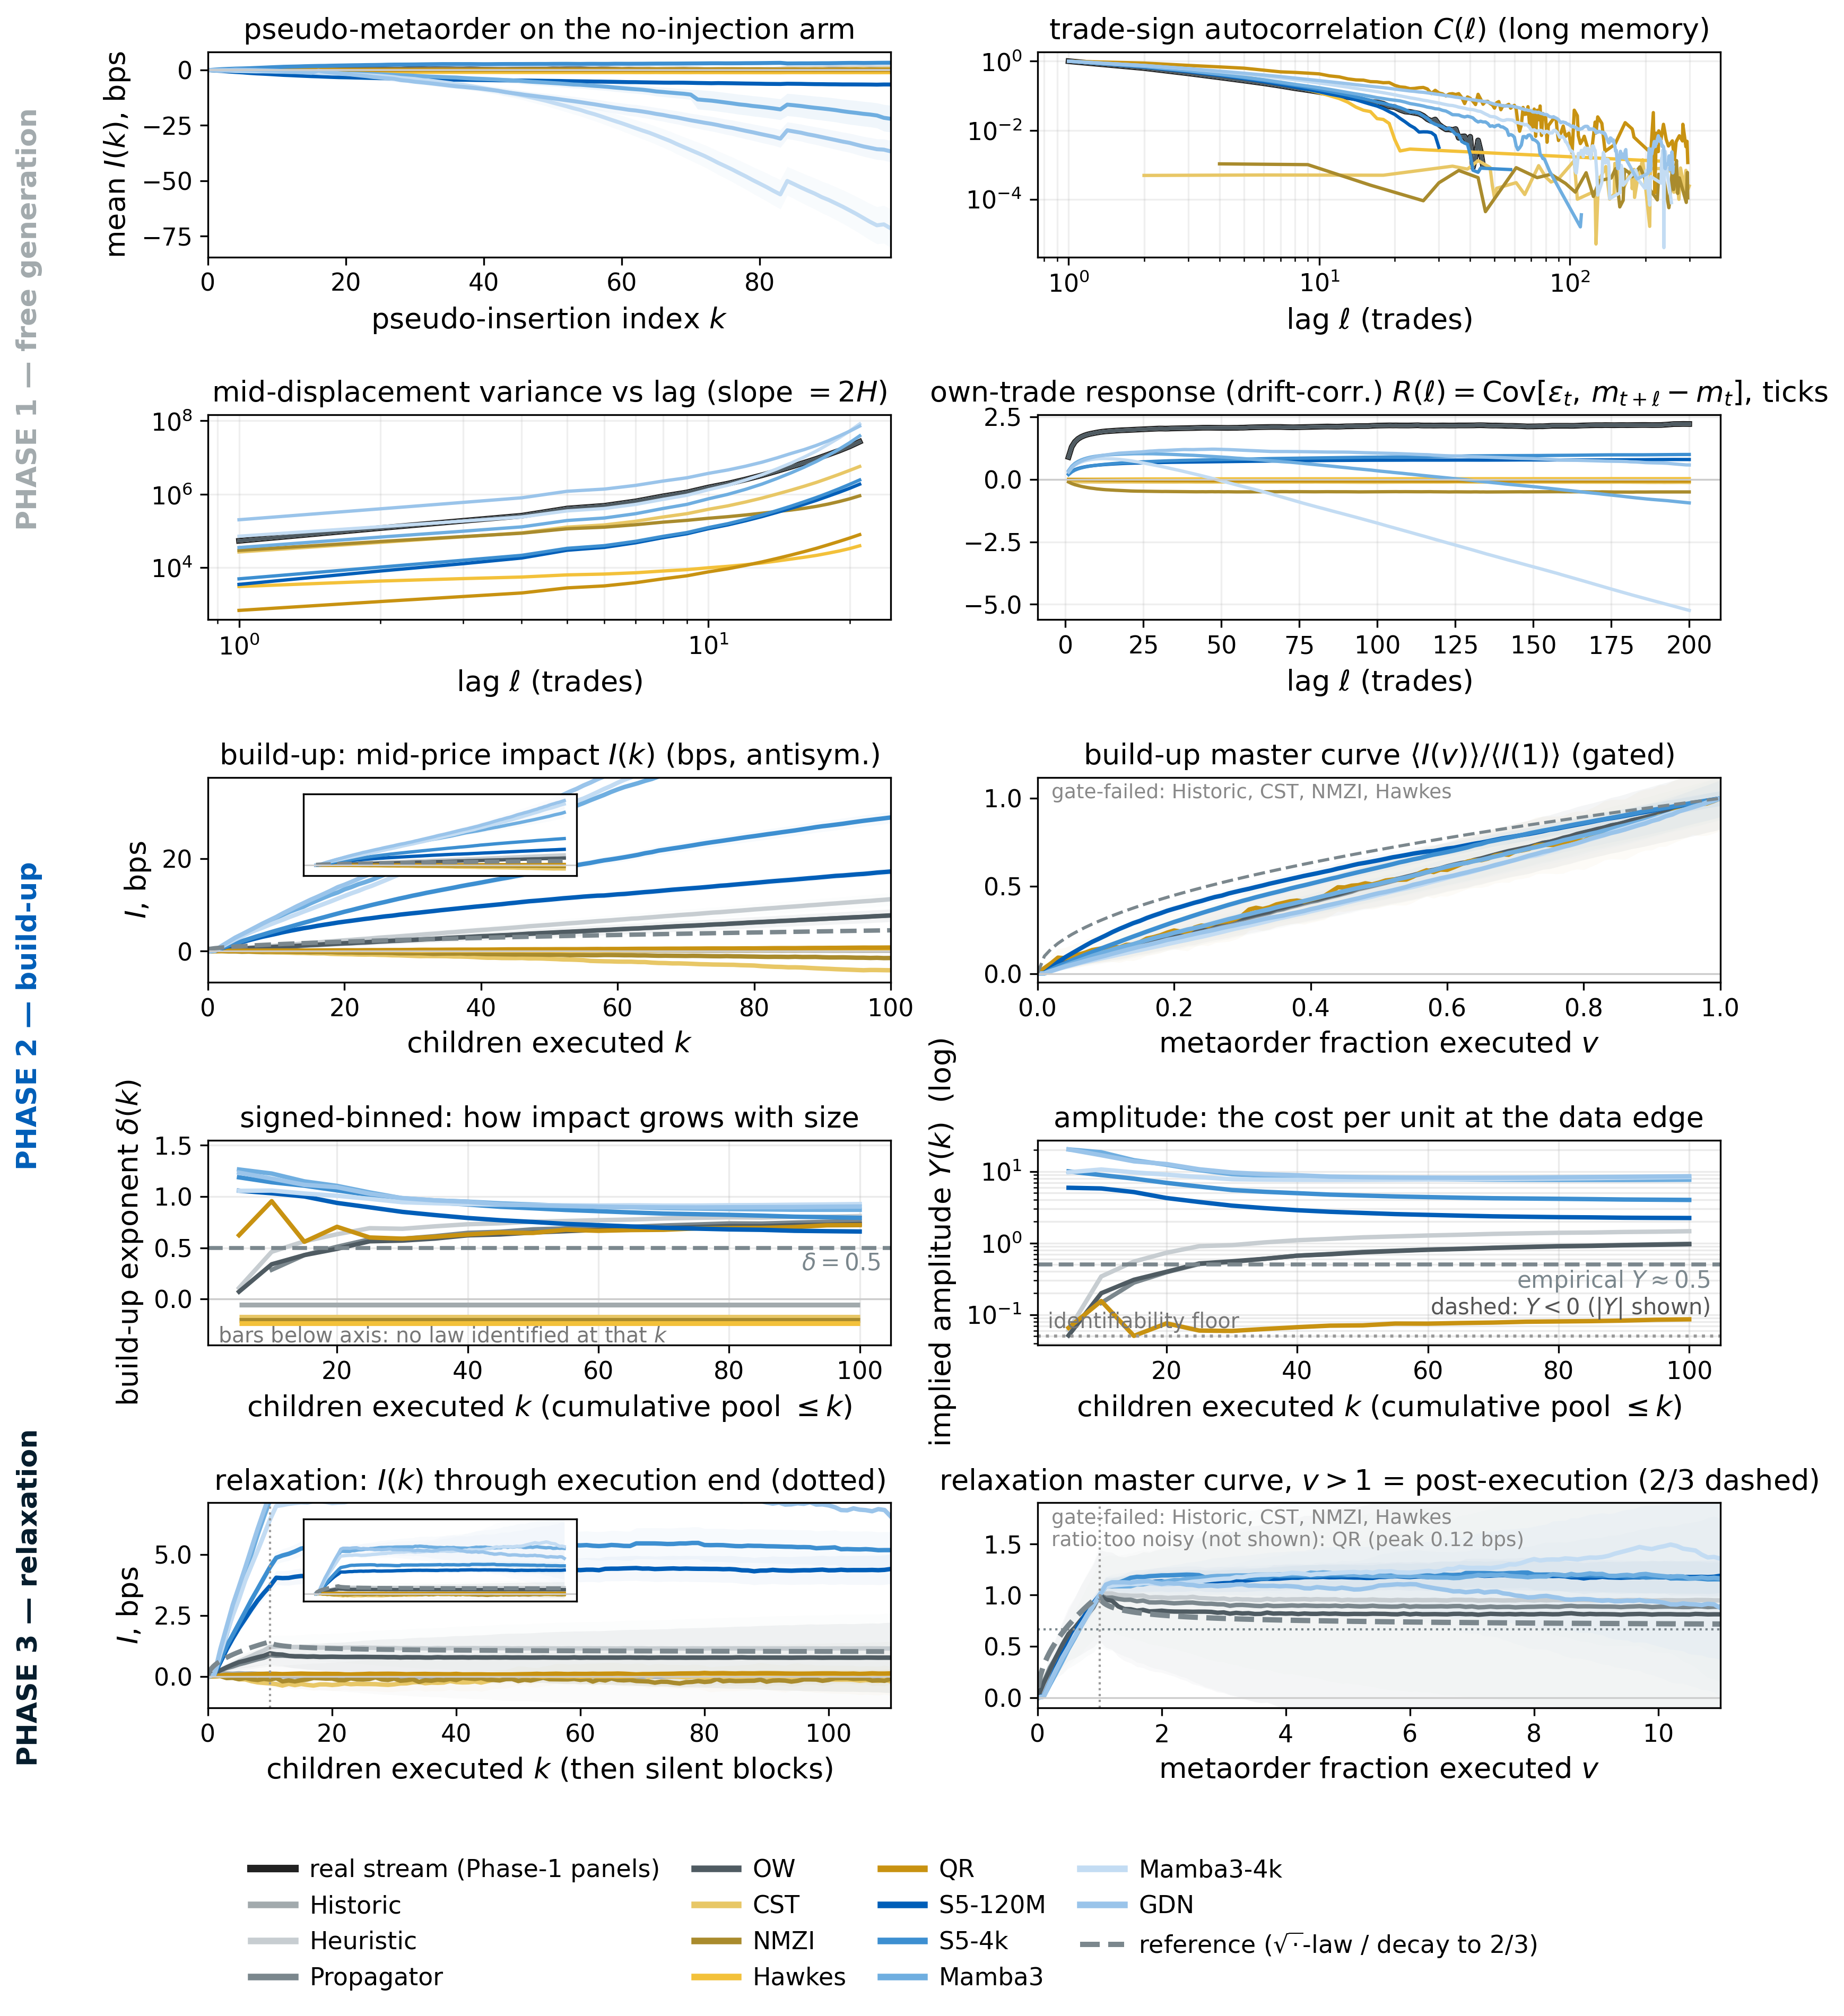
LOB 시뮬레이터 시장충격 벤치마크: AI 트레이더가 배우는 가짜 충격
가짜 주문장(LOB) 시뮬레이터에서 훈련한 AI 트레이더가 실제 시장에서 실패하는 이유를 다룬 벤치마크 논문 해설. 메타오더 주입 실험으로 생성형 LOB 모델의 시장충격이 제곱근 법칙에서 벗어나고 이완되지 않음을 밝힌다.
21분
LOB 시뮬레이터시장충격 벤치마크+6
“최적 실행” 태그가 담긴 8개의 글
시장 미시구조S가짜 주문장(LOB) 시뮬레이터에서 훈련한 AI 트레이더가 실제 시장에서 실패하는 이유를 다룬 벤치마크 논문 해설. 메타오더 주입 실험으로 생성형 LOB 모델의 시장충격이 제곱근 법칙에서 벗어나고 이완되지 않음을 밝힌다.
 알고리즘 트레이딩S
백테스트에서는 완벽했던 강화학습 주문집행 알고리즘이 실전에서 무너지는 이유를 이론과 실험으로 규명한 2023년 연구를 쉽게 풀어 설명합니다. 과적합의 구조적 원인, 컨텍스트 압축 해법, 그리고 실전 적용 시사점을 다룹니다.
 📊 2024-11 월간
2024년 11월 arXiv에서 주목할 만한 시스템 트레이딩 논문 2편을 깊이 분석합니다. 미러 디센트로 리스크 버짓팅을 푸는 새로운 방법과, 숨은 유동성을 추정하면서 최적 실행 전략을 세우는 프레임워크를 소개합니다.
 📊 2022-04 월간
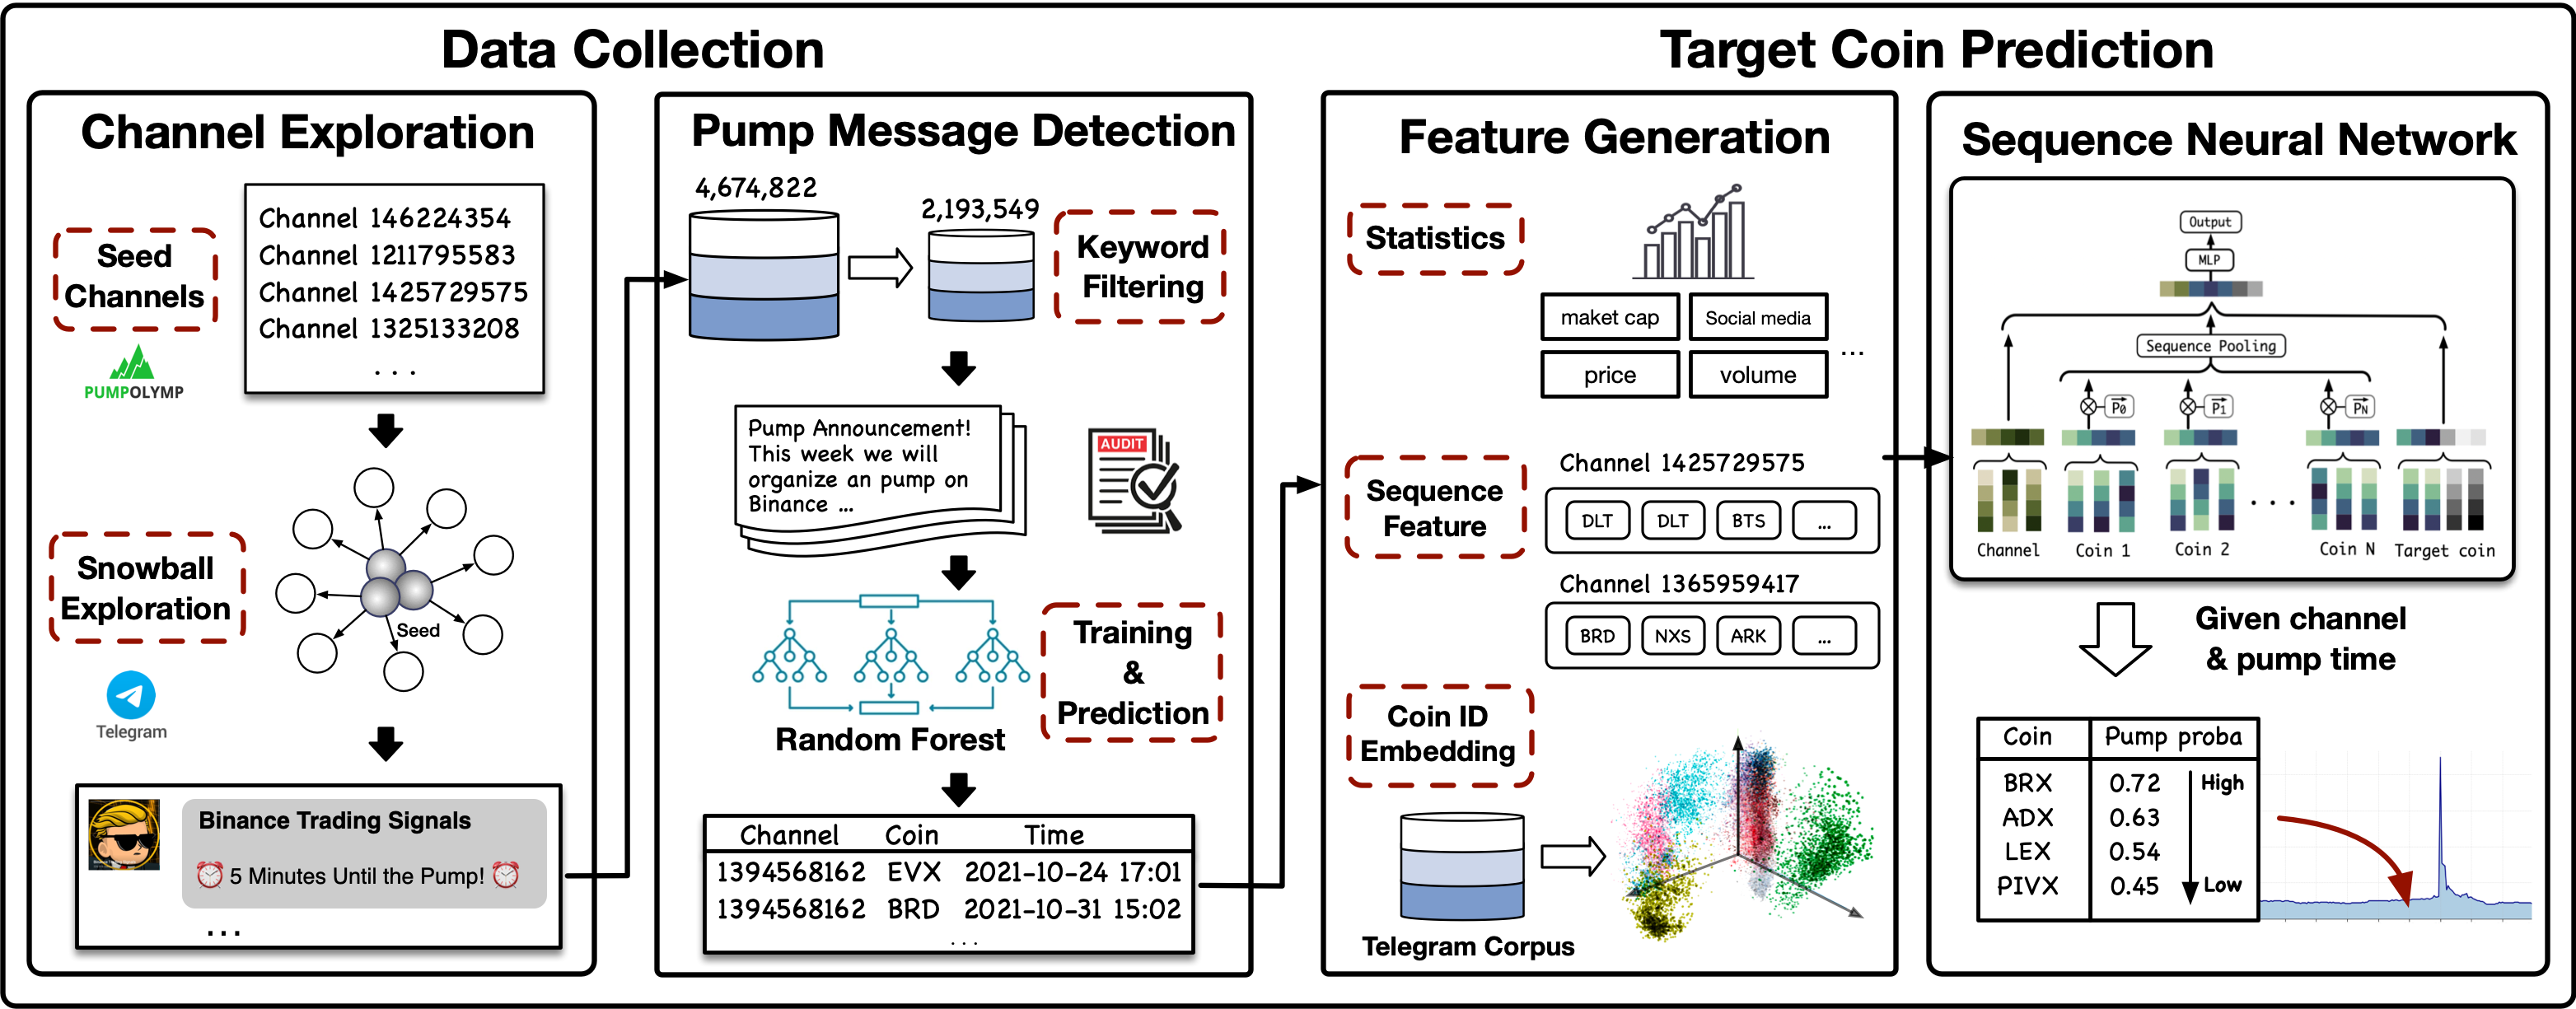
2022년 4월 arXiv에 공개된 AI 금융 연구 중 가장 주목할 만한 논문들을 살펴봅니다. 팩터 투자의 통계적 함정, 딥러닝 기반 최적 실행, 암호화폐 펌프앤덤프 탐지, 웨이블릿을 이용한 변동성 분석, 그리고 NMF 기반 포트폴리오 최적화까지.
 📊 2021-04 월간
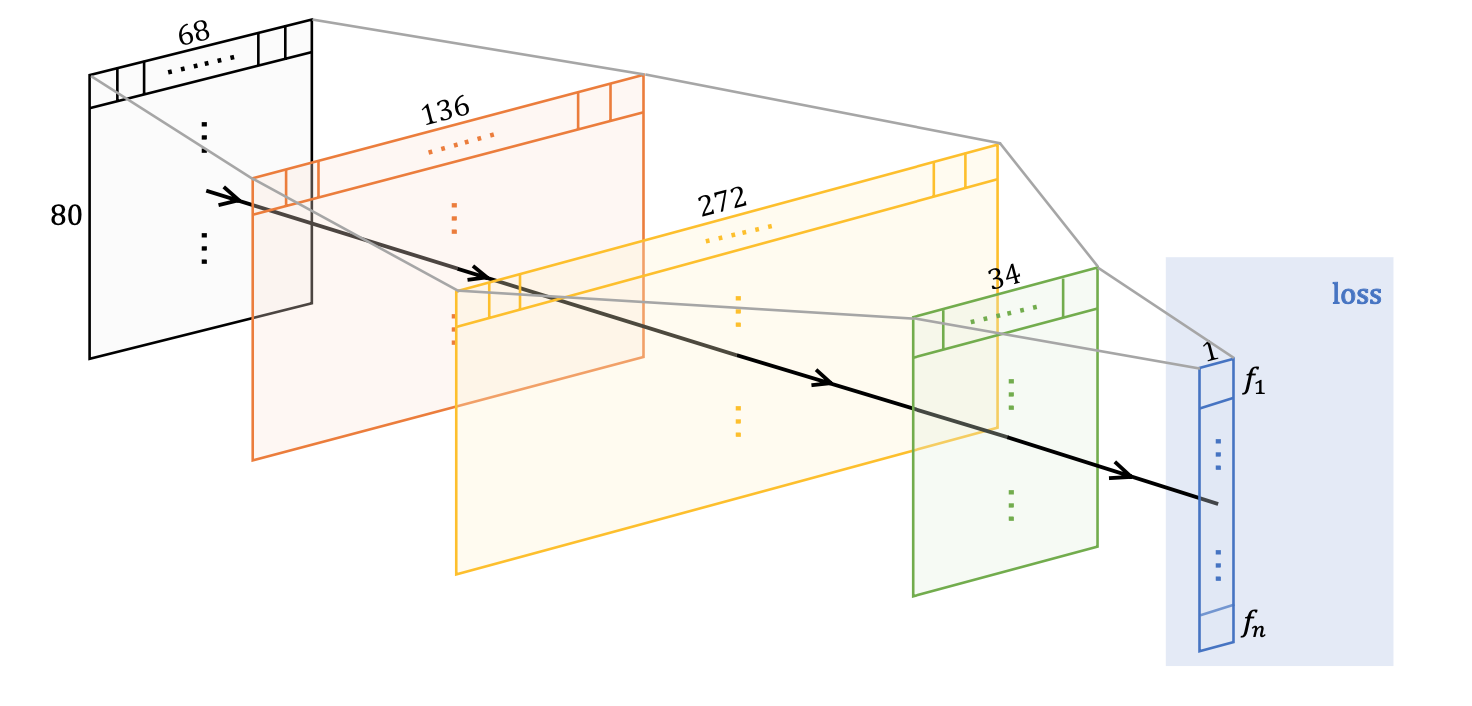
2021년 4월 arXiv에 올라온 금융 AI 논문 중 주목할 만한 연구를 4가지 테마로 정리합니다. CoVaR 백테스트 불가능성, 전력 시장 최적 입찰, 랭킹 기반 롱·숏 포트폴리오, Hermite 다항식 옵션 가격결정 등을 살펴봅니다.
 📊 2020-06 월간
2020년 6월 arXiv에 올라온 AI 금융 논문 258편을 분석했다. 코로나 직후 퀀트 전략 붕괴 원인, 금융 특화 AI 언어모델 FinBERT, 신경망 최적 실행, 무모형 옵션 가격결정 등 5가지 연구 테마를 쉽게 풀어썼다.
 📊 2018-11 월간A
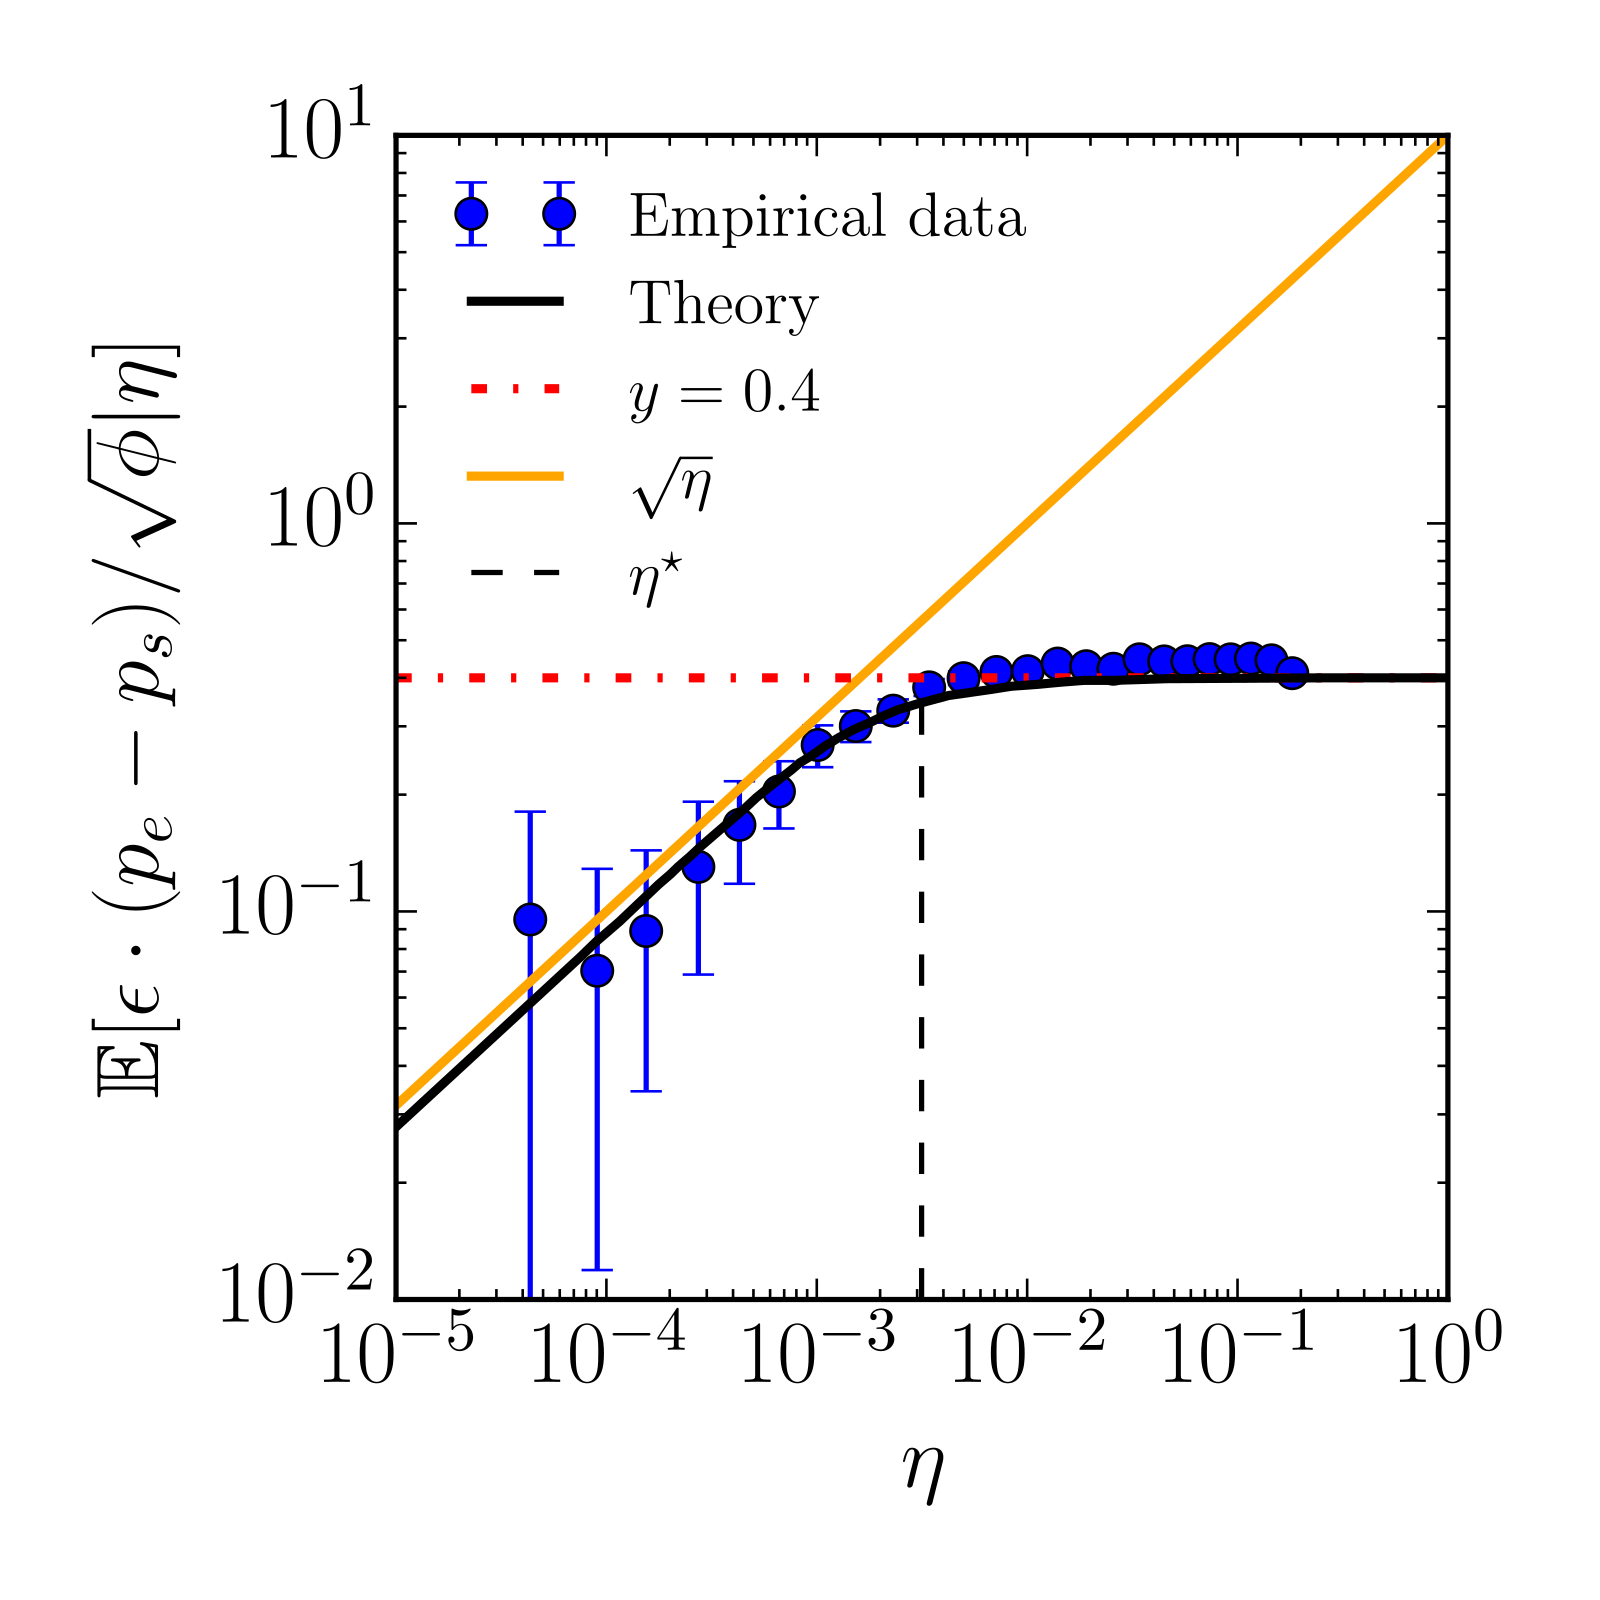
2018년 11월 arXiv 금융 AI 연구를 5개 테마로 정리했습니다. 800만 건 기관 주문으로 확인된 시장 충격의 제곱근 법칙, 유럽 옵션 가격에서 변동성과 점프를 동시에 추출하는 보정, 아무것도 1/N을 이기지 못한 포트폴리오 전략 실증, 텔레그램 펌프앤덤프 412건 해부까지 담았습니다.
 📊 2017-06 월간
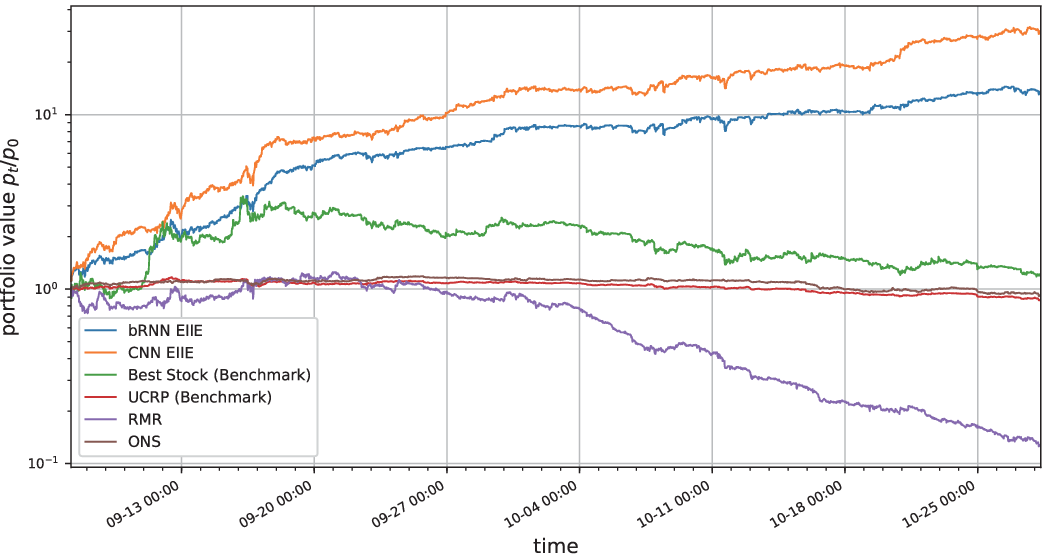
2017년 6월 arXiv 금융 연구를 5개 테마로 정리했습니다. 강화학습 포트폴리오 관리(EIIE)의 탄생, 딥러닝으로 푸는 100차원 BSDE, 시뮬레이션 오차의 수학적 보장, 가격 충격의 비선형 법칙, 손절과 레버리지를 넣은 차익거래까지 — AI가 예측이 아니라 '결정'에 들어온 달입니다.